所長・オーナーのための会計事務所M&Aガイド
会計事務所M&Aは、事務所の事業を第三者へつなぐための選択肢です。譲渡価格だけでなく、税務を担う資格者、顧問契約、職員、業務体制を一緒に設計します。売上に一定の倍率を掛ければ答えが出る取引ではありません。所長が関与を減らした後にも、顧問先に必要なサービスを提供できるかが出発点になります。
「後継者は決まっていないが、まだ引退したくはない」「事務所の価値を知ってから家族と相談したい」。そうした検討段階でも、選択肢を整理する意味はあります。売却を決めることと、売却できる状態を確かめることは別です。情報をそろえておけば、第三者承継を選ばない場合にも、所長の負担や事務所の弱点が見えてきます。
この記事の対象と評価モデルの前提
本稿は、個人の税理士事務所や税理士法人のオーナーを主な読者としています。記帳代行会社等を併設する場合も、契約主体や業務の区分を分けて考えます。監査法人の組織再編や、上場会社の大型買収をそのまま当てはめる内容ではありません。
公表事実、制度の説明、当サイトのアドバイザーとしての見解を分けて記載します。金額を使った評価モデルは、考え方を示すための仮定です。掲載事例の取引価格や、当社の成約実績を表すものではありません。制度・統計・公開情報の確認日は2026年9月20日です。個別のスキーム、契約、税務の適用は、実際の組織と条件に即して確認します。
会計事務所M&Aを考える前に、オーナーが決めたいこと
「いくらで売るか」より先に、譲れない条件を言葉にする
最初に整理したいのは、事務所を手放す理由です。年齢、健康、後継者、採用、投資負担など、理由はいくつか重なります。理由が曖昧なまま候補先と会うと、魅力的な提案が出るたびに判断の軸が変わります。結果として、価格には納得しても、働き方や顧問先への対応に違和感が残りかねません。
紙を一枚用意し、譲渡後に実現したい生活と、残したい事務所の姿を書いてみてください。「週二日は仕事を続ける」「今の事務所で顧問先との面談を続ける」「職員の通勤負担を急に変えない」といった具体的な希望です。抽象的な「円満な承継」から一歩進むと、相手に確認すべき事項が見えてきます。
そのため、希望には優先順位が必要です。すべてを同じ強さで求めると、候補先は何を重視しているのか判断できません。必須条件、できれば実現したい条件、提案を見て判断する条件に分けます。その区分は、交渉を硬直させるためではありません。代替案を受け入れられる範囲を、本人が理解するために使います。
例えば、事務所名の維持が希望でも、真に守りたいものは顧問先の安心かもしれません。その場合、一定期間の併記や共同での説明により、名称変更と安心を両立できる可能性があります。逆に、職員の勤務地に明確な事情があるなら、単なる努力目標では足りません。条件が必要な理由を伝えることで、協議は具体的になります。
会計事務所M&Aと親族内・職員承継を同じ条件で比べる
会計事務所M&Aは、事業承継の選択肢の一つです。親族や事務所内の後継者へ引き継ぐ方法もあります。それぞれを比べるときは、関係の近さだけで結論を出さず、必要な資格、経営意思、資金、顧問先への対応力を分けて確認します。
内部の後継者は、事務所の文化や顧問先事情を理解している点が強みになり得ます。一方、業務の熟練と経営を引き受ける意思は別です。資金調達、職員の評価、採用、難しい案件の判断まで引き受ける意思があるかを、本人と話す必要があります。所長が期待しているだけの状態を、後継者が決まっている状態と扱わないことが大切です。
第三者承継では、既存の資格者や管理部門、教育体制を利用できる可能性があります。ただし、実際に自分の拠点へ何が提供されるのかは候補先ごとに異なります。組織全体の人数が多くても、担当者が配置されなければ、所長の負担は減りません。人数の説明を、配置と役割の説明へ掘り下げます。
当サイトが比較で重視するのは、「所長が一か月不在でも、誰が何を決めるかを説明できるか」です。これは承継可能性を判定する公的な基準ではなく、検討のための問いです。申告のレビュー、顧問先の苦情、職員の相談、資金管理を順に考えると、各選択肢で補うべき機能が分かります。
承継方法を同じ質問で比較する
| 確認すること | 比較の着眼点 |
|---|---|
| 税務と品質の責任 | 必要な資格者を配置できるか。難しい判断を誰へ相談するか。 |
| 経営の意思 | 後継者や候補先が、職員・顧問先への責任を引き受ける意思を示しているか。 |
| 資金と投資 | 譲受け資金だけでなく、採用・教育・システム維持の資金を確保できるか。 |
| 所長の役割 | 関与を減らす時期と、そのために必要な業務移行が整合するか。 |
| 実行までの時間 | 準備の遅れが生じた場合、現在の体制で業務を維持できるか。 |
会計事務所M&Aの実行時期と、準備を始める時期
所長の体調や資格者の退職が迫っているときは、時間が重要な制約になります。その制約を隠して交渉するのではなく、支援者と共有し、業務を止めない代替策も検討します。譲渡の合意ができるまで何もしないと、交渉が長引いた際に選択肢が減ってしまいます。
一方、今すぐ引退する予定がなくても、準備を始める理由はあります。契約の整理、担当業務の見える化、所長しか分からない判断の共有には時間がかかります。繁忙期を一巡しなければ確認できない業務もあります。売却時期を確定しなくても、これらの準備は事務所の運営改善に使えます。
当サイトでは、検討開始時に「進める条件」と「見送る条件」を対で置くことを提案します。希望する引継ぎ体制が組めれば交渉を進める。資格者配置が未確定なら判断を保留する。このように条件を先に決めれば、交渉に時間を使ったという理由だけで、不本意な合意へ進むことを避けやすくなります。
会計事務所M&Aで譲渡対象となる事業を整理する
日常的に「会計事務所」と呼んでいても、税務の受任主体、記帳業務の契約主体、職員の雇用主が同じとは限りません。個人事務所、税理士法人、関連する株式会社が併存する場合もあります。最初に、顧問先との契約、職員、設備、ソフトの契約がどの主体に属するかを図にします。
税理士法人の社員は、法人の構成員を指す言葉です。日常語の従業員とは区別します。税理士法人には固有の業務範囲や組織上の規律があります。国税庁の説明を確認し、一般の株式会社の株式譲渡と同じ前提で話を進めないことが必要です。国税庁「税理士法人」も参照してください。
そこで、実務の相談では、先に「株式譲渡にしたい」と形式を固定するより、何を引き継ぎたいかを示す方が話を進めやすくなります。顧問契約、職員、事務所拠点、記帳会社、借入れなどを一覧にし、残したいものも記入します。そのうえで、資格と契約の専門的な確認を経て、実現可能な方法を絞り込みます。
また、複数の主体がある場合は、代金の受取人も一人とは限りません。事務所全体の提示額をそのままオーナー個人の受取額と考えず、誰が何を譲渡して代金を受けるのかを確認します。この整理が、後に説明する価値評価と手取りの理解にもつながります。
業界動向から見る会計事務所M&Aの検討環境
会計事務所M&Aを考えるとき、業界の変化は重要な材料です。ただし、全国の数字だけで自分の事務所の将来は決まりません。年齢、採用、顧問先の変化、デジタル対応を分けて見ましょう。そのうえで、自分が続ける場合と、他の事務所に託す場合を比べます。
以下では、2026年9月20日に確認した一次資料を使います。統計の対象時点は、それぞれの資料に合わせて示します。統計から直接わかる事実と、M&Aを検討する際の当サイトの考察も分けて説明します。
税理士の登録者数と会計事務所M&Aの案件数は異なる
日本税理士会連合会によると、2026年8月末の税理士登録者は82,343人です。同じ表にある税理士法人の届出数は、主たる事務所が5,330、従たる事務所が3,167です。人数と事務所の届出数は別の集計です。出典:日税連「税理士登録者数」。
この数値から、売却を希望する事務所の数はわかりません。買い手の数や、成立した取引の数もわかりません。登録者には勤務する税理士も含まれます。支店が多いことを、そのまま買収意欲の強さとみなすこともできません。
譲渡企業に必要なのは、自分の事務所を引き継げる相手の範囲です。対象地域、顧問先の業種、担当者の配置を具体化しましょう。全国規模の大きさより、通勤や訪問まで含む現実的な候補の有無が判断を左右します。
年齢構成は、後継者を考え始める材料になる
日税連の2026年6月作成のパンフレットは、同年4月末の登録者に基づく年齢層を示しています。年齢別人数の合計は82,315人です。60歳代は21.7%、70歳代は22.3%、80歳以上は7.6%です。公表された割合を足すと、60歳以上は51.6%です。出典:日税連「税理士になろう」9頁。
年齢だけで、引退の予定や仕事の質は判断できません。若い所長でも、家庭事情や事業方針から承継を選ぶことがあります。高い年齢でも、後継者と役割を分けて安定した経営を続ける場合があります。
当サイトが重視するのは、所長が交代できる状態かどうかです。判断を任せる人がいるか。顧問先に説明できる人がいるか。自分の年齢を売却期限に置き換える前に、この二つを確認します。
実態調査は、調査対象と回答者を区別して読む
第7回税理士実態調査は、2024年4月に税理士会員と税理士法人会員を対象として実施されました。日税連の2025年2月21日の公表では、回答数は38,607件、回答率は44.8%です。出典:日税連「第7回税理士実態調査報告書」公表案内。
この回答数は、全国の事務所数と同じではありません。また、登録者全体を対象にした前項の年齢構成とも分母が異なります。調査の一部の割合を読むときは、誰がその質問に答えたのかまで確かめる必要があります。
売却の説明では、業界全体の傾向に頼りすぎないことが大切です。自分の事務所に後継候補がいるなら、その意向を確認します。候補がまだいないなら、育成に必要な期間を考えます。全国の割合は、自分の事情を整理するきっかけとして使います。
所長、職員、顧問先の時間を合わせて考える
承継の時期には、異なる三つの時間が関わります。所長が働き方を変えたい時期。中核職員が次の役割を望む時期。顧問先が事業の節目を迎える時期です。この三つが同じ年に重なるとは限りません。
例えば、所長は数年後の退任を考えているとします。一方で、主要な顧問先では来年に経営者交代が予定されています。この場合、後継者同士の関係づくりを早めに始める意味があります。所長の退任直前まで待つと、顧問先と事務所の変化が同時に起きるためです。
反対に、職員の育成が進んでいるなら、内部承継を確かめる余地があります。M&Aの検討は、その可能性を閉じる行為ではありません。外部への承継も含めて必要な準備期間を比べる作業です。候補が決まる前でも、数年先の予定を一枚に並べることはできます。
採用の悩みを、欠員と育成の問題に分ける
職員を採れないという悩みには、違う原因が混ざります。応募が届かない場合もあれば、採用後に教える時間が足りない場合もあります。担当を持てる人はいるのに、確認する税理士が足りないこともあります。必要な支援は、それぞれ異なります。
したがって、採用人数だけを買い手の選定条件にしない方がよいと考えます。求人活動を助けてほしいのか。研修を共通化したいのか。難しい案件を相談する相手がほしいのか。自分の事務所で仕事が止まりやすい場面を言葉にします。
仮に新人を二人迎えても、所長がすべてを教えるなら負担は増えます。引き受ける側に指導役を出せる余力があれば、状況は変わる可能性があります。人員規模を見るときは、その人がどの業務に、いつ関われるかまで確認しましょう。採用力は、配置と育成に結びついて初めて役立ちます。
職員が将来を描ける環境も承継の条件になる
給与や休日に加えて、仕事の先が見えるかも大切です。資格の勉強を続けたい人もいます。顧問先を担当しながら専門分野を深めたい人もいます。管理職を目指す人と、現場の仕事を続けたい人では、望む道が違います。
この違いを把握せず、大きな組織なら誰もが安心すると考えるのは早計です。配属先の仕事が変わると、従来の強みを使いにくくなることもあります。売却先の制度を読むだけでなく、自分の職員にどの選択肢が開かれるのかを確認します。
例えば、地域の経営者との面談が得意な職員を想定します。その人に大量の入力業務だけを集約しても、本人の力は生かしにくいでしょう。担当の持ち方と育成方針が合う相手かを考えます。職員の将来を説明できることは、所長が承継に納得するうえでも重要な材料になります。
電子申告の普及と、事務所のDXは分けて見る
国税庁の2025年10月の資料では、2024年度の法人税申告のe-Tax利用率は89.1%です。主要な別表に加え、財務諸表等も電子送信するALL e-Tax率は67.7%です。いずれも法人税申告全体に対する割合です。出典:国税庁「令和6事務年度 法人税等の申告(課税)事績の概要」10頁。
電子送信しているだけでは、事務所全体の効率は判断できません。受け取った紙を何度も入力しているかもしれません。別の人が同じ確認を繰り返していることもあります。データの入口から納品までを見て、改善できる場所を探す必要があります。
買い手にDXの強みがあるなら、具体的な作業を示してもらいましょう。何の時間が減り、どの確認は人が続けるのか。そこまで話せると、自分の事務所が取り入れられる方法なのかを判断しやすくなります。
ソフトをそろえる前に、顧問先の使い方を把握する
同じ会計ソフトを使っていても、業務の進み方は同じではありません。顧問先が入力するのか。事務所が記帳を引き受けるのか。月次の資料がいつ届くのか。この違いによって、移行に必要な支援は変わります。
売却を考える段階では、すべてのソフトを急に統一する必要はありません。まず、どの顧問先が何を使い、誰が操作しているかを把握します。データの保存先と、過去資料の取り出し方も確認します。現状がわかれば、相手の運用と比べられます。
当サイトの見解では、短期間で切り替えること自体を成果にしない方がよいと考えます。顧問先の経理担当者が使い続けられることも条件です。移行の説明や質問対応に人を割ける相手なら、計画を立てやすくなります。便利な機能と、現場で定着する仕組みの両方を見ましょう。
新しい技術は、確認責任まで含めて評価する
自動処理や生成AIを使う提案があっても、導入の有無だけで優劣は決まりません。どの資料を扱うのか。出力を誰が確認するのか。間違いが見つかった場合にどう直すのか。譲渡企業として理解したいのは、実務の一連の流れです。
例えば、文章のたたき台を作る用途と、顧問先ごとの税務判断を行う用途は性質が違います。使う情報の範囲も異なります。技術の説明が抽象的なときは、自分の事務所の業務を例にして、使う部分と人が判断する部分を分けてもらいます。
承継後も所長が一定期間関わるなら、新しい方法を学ぶ時間も必要です。職員に対する教育と、所長への説明をまとめて計画します。道具の新しさより、判断の根拠を確かめられる運用を重視する方が、引き継ぐ仕事の品質を検討しやすくなります。
顧問先の成長によって、必要な支援は変わる
長く続く顧問先でも、相談の内容は変わります。店舗を増やす会社もあれば、次の経営者に引き継ぐ会社もあります。海外の取引先ができることや、管理部門の体制を見直すこともあります。過去に十分だった支援が、今後も同じ形で足りるとは限りません。
そこで、顧問先の一覧を売上順だけで見るのをやめてみます。これから大きく変化しそうな会社はどこか。所長が個別に調べて対応している相談は何か。事務所の将来像は、こうした問いからも見えてきます。
外部承継の価値は、現在の仕事を続けることに加え、次に必要になる支援を用意できる点にもあります。一方で、その支援を顧問先が望んでいるかは別に確認します。買い手が提供できるサービスを、一方的に増やすだけでは十分ではありません。
専門性は、売上構成と仕事の中身から説明する
特定の業種に強い事務所には、その業界ならではの知識があります。しかし、業種別の顧問先数だけでは、その深さは伝わりません。日常の質問にどう答え、資料をどう確かめ、どの場面で注意を促しているのかを具体化します。
例えば、同じ業種の顧問先が多くても、業務が入力中心の場合と、経営上の相談を多く受ける場合では違いがあります。買い手が必要とする人材や、引継ぎの時間も変わります。自分の事務所の特徴は、看板に書く言葉より、実際の仕事で示す方が伝わります。
専門性の承継では、所長だけが答えを持つ状態も点検します。職員が相談の背景を理解していれば、相手と共同で仕事を進めやすくなります。知識を説明する準備は、外部承継を選ばない場合でも、事務所内の育成に使えます。
地域の事情は、候補先の実際の受入体制で確かめる
都市部か地方かという区分だけでは、相手との相性はわかりません。交通手段、訪問の頻度、職員の通勤圏、地域の産業が関わります。近くに拠点がある候補でも、必要な担当者を配置できるとは限りません。
反対に、所在地が離れていても、現地の職員を中心に運営できる案はあり得ます。ただし、税理士法人では社員税理士の常駐等、事務所の設置・運営に必要な資格者体制を満たすことが前提です。また、遠隔地から支援を受ける場合は難しい判断を相談する相手や、所長不在時の支援方法が必要です。距離の短さと、支援が届く速さは分けて考えます。
候補先と話す際は、自分の顧問先の一週間を想像してみましょう。急な相談が入った日、担当者が休む日、資料が遅れた日にどう対応するか。日常の場面を通じて比べると、所在地や拠点数だけでは見えない違いが表れます。
買い手側の余力は、組織の規模と分けて確認する
多くの人がいる組織でも、新たな事務所を受け入れる余力は時期によって変わります。別の拠点の立ち上げと重なることも考えられます。譲渡企業が知りたいのは、法人全体の人数に加え、自分の事務所のために確保できる人と時間です。
例えば、移行の責任者に誰を予定しているかを聞きます。その人が日常業務を兼務するなら、必要なときに相談できるかも確認します。全体の計画が立派でも、実際に動く担当者が決まらなければ、所長に作業が残る可能性があります。
また、買い手が求める時期と、自分の事務所の都合が合うかも大切です。年度の繁忙が重なる場合は、引継ぎの範囲を段階的に決める案を検討します。組織の力は、具体的な担当と日程に落とし込んで確かめましょう。
取引倍率が見つからないときは、相場を作らない
ここで確認した公表事例から、会計事務所M&Aの標準的な取引倍率は算出できません。各取引の対価や、比較に必要な利益の範囲が示されていないためです。少数の公表例を、業界全体の価格表のように使うことは避けます。
また、売上が同じ事務所でも、所長が担当する仕事量は違います。採用やシステムに必要な負担も異なります。その違いを飛ばして単一の倍率を当てはめると、話し合いの前提がずれます。価格を検討する場合は、業務の範囲と承継後の役割を合わせて整理します。
譲渡企業が最初に知りたいのは、希望する条件で引き継げるかどうかです。価格の一点だけを先に決めるより、残る仕事、職員の配置、移行に使える時間をそろえる方が、具体的な提案を比較しやすくなります。
会計事務所M&Aを含む三つの経営選択肢を比べる
市場動向を読んだ後は、選択肢を三つ並べて考えます。自分で経営を続ける場合。事務所内や身近な後継候補へ託す場合。外部の相手へ承継する場合です。どの道にも、必要な時間や投資があります。
比較する期間はそろえましょう。例えば、次の三年を考えるとします。独立経営なら誰を育て、何を更新するか。内部承継なら候補者と何を決めるか。外部承継ならどんな支援を受けたいか。同じ将来に対する計画として比べます。
当サイトの考察では、最初から一つに絞る必要はありません。まず、自分で続ける計画を具体化すると、相手に求める価値が明確になります。採用やDXの不安を、そのまま売却の理由にするのではなく、何を解決するための承継かを定めることが重要です。
会計事務所M&Aの公表事例から、相手選びの視点を学ぶ
ここからは、統合当事者が公表した四つの事例を見ます。当サイトの成約実績を示すものではありません。発表に書かれた事実を短く整理した後、売却を考える所長の視点で考察します。考察は当事者の内部事情や、統合後の成果を推測するものではありません。
見るべき点は、統合の目的と、その後に目指す仕事の形です。公表資料だけでは価格や細かな契約条件はわかりません。それでも、自分が候補先に何を聞きたいかを考える材料にはなります。
会計事務所M&Aの公表例:みそらと林総合事務所
みそら税理士法人は2022年6月15日、ビジネスサポート林総合事務所との基本合意を公表しました。発表時の経営統合予定日は同年7月1日です。大規模化する顧問先への会計税務サービスを充実させる目的を示し、統合後の名称をみそら税理士法人としています。出典:みそら税理士法人の公式発表。
この発表の特徴として読めるのは、顧問先の変化を統合目的に結びつけている点です。所長の引退や後継者不在だけが、外部と組む理由になるわけではありません。ただし、この発表から個々の所長の動機まで断定することはできません。
以下では、その目的を譲渡企業の検討に置き換えて考えます。自分の顧問先が大きくなると、今の事務所に何が足りなくなるのか。その不足を相手と補えるのか。これが、この公表事例から立てられる問いです。
顧問先の成長を支えるために、何を一緒にするか
顧問先が成長したとき、必要になるのは単純な処理件数の増加だけとは限りません。確認する論点が増えたり、複数の部署との連絡が必要になったりします。これまで所長が一人で答えてきた相談にも、違う経験が求められるかもしれません。
ここでいう統合の価値は、名前をそろえることではありません。どの相談を共同で扱い、どこから専門の担当者が入るかを決められることです。例えば、日常の窓口は従来の担当者が続け、特定の論点を別の担当者と検討する方法が考えられます。
さらに、その方法を選ぶなら、相談を渡す基準も必要です。窓口が抱え込んでしまうと、組織が大きくなっても支援は届きません。譲渡企業としては、追加されるサービス名より、顧問先の相談が相手に届く経路を確かめる方が有益だと考えます。
譲渡企業の経験を、承継後にどう使うか
外部承継を選んでも、所長がすぐに全業務を離れるとは限りません。顧問先との面談に関わりたい場合もあります。職員を育てる役割を望む場合もあります。どの役割を続け、どの経営上の負担を減らすかを分けて考えます。
ただし、できるだけ残るという表現だけでは曖昧です。担当する顧問先の範囲や、相談を受ける場面を決める必要があります。新しい体制で判断する人との関係も明確にします。役割が重なると、職員がどちらに相談するか迷うためです。
ただし、公表事例から個々の所長の役割はわかりません。自分の承継を考える際には、希望する働き方を自分の条件として整理しましょう。これまでの経験を使いながら、運営の責任を徐々に移す案も、面談を通じて具体化する対象になります。
サービス拡大を、顧問先の負担まで含めて比べる
支援の種類が増える提案は魅力的です。一方で、顧問先が求める日常の対応は何かを見失わないようにします。新しい相談窓口ができても、毎月の連絡がわかりにくくなれば、顧問先は戸惑います。
例えば、従来は所長との一度の面談で済んだ相談を想定します。承継後に複数の担当者へ説明し直す必要があるなら、その負担をどう減らすかを考えます。窓口担当者が背景を共有する仕組みがあれば、専門性と使いやすさを両立しやすくなります。
譲渡企業は、顧問先に提案できる価値を見極める立場です。新しいサービスを一律に案内するのか、必要な顧問先だけに案内するのかも確認します。自分の事務所が大切にしてきた付き合い方と、相手の支援方法がつながるかを具体的な相談場面で比べましょう。
会計事務所M&Aの公表例:テルスと小林由拓税理士事務所
2021年9月1日の公式発表では、税理士法人テルスと小林由拓税理士事務所が、体制強化を目的とする経営統合を公表しています。事業統合日は同日です。所在地は、それぞれ福島県須賀川市と郡山市とされています。出典:統合当事者の公式発表「経営統合のお知らせ」。
この事実から地域の承継を考えるとき、相手との距離だけでなく、どの機能を共有するかが論点になります。地域の顧問先との関係を保ちながら、判断や教育を支える体制を作れるかを考えます。
ただし、発表は雇用条件や顧問先の継続率を示していません。地理的に近いから移行が容易だったとも断定できません。譲渡企業の検討では、同じ地域にいることを出発点とし、その先の担当配置や業務の分担を確かめる必要があります。
地域内の承継では、紹介関係と実務対応を分ける
地域での信頼には、長年の紹介関係が含まれます。その一方で、仕事を続けるためには日常の対応力も必要です。所長の知人が多いことと、顧問先の質問に適切に答えられることは、別の強みです。
そこで、候補先との面談では、紹介元への説明と、顧問先への実務対応を分けて考えます。前者は所長が一定期間支える方法もあります。後者は新しい体制で継続できるよう、担当者と相談先を整える必要があります。
例えば、所長同士が以前から面識を持つ場合を考えます。話しやすさは利点ですが、職員同士の仕事の進め方まで同じとは限りません。確認の基準や訪問の頻度をすり合わせる時間を設けます。親しい相手への承継でも、業務の違いを具体化することが信頼の維持につながります。
会計事務所M&Aの公表例:ゆびすいとサクシーズ
税理士法人ゆびすいは2021年5月11日、広島を拠点とする税理士法人サクシーズとの経営統合を公表しました。統合日は同年5月10日です。発表では、ゆびすい広島支店としてサービスを続ける方針を示しています。出典:ゆびすいの公式発表。
この事例を自分の検討に使うなら、地域の仕事を担う拠点と、全体の組織との関係に着目できます。現地で判断することと、他の拠点に相談することを分ける視点です。
ただし、この発表だけで、具体的な配置人数や移行手順はわかりません。統合後の成果を示す数値も掲載されていません。公表された支店化の方針を、雇用や顧問先維持の結果に読み替えず、自分の候補先への質問を考える材料にします。
拠点として残す場合は、所長の代わりになる機能を見る
事務所を拠点として残す案では、建物や名称だけを見ないようにします。現地で誰が相談を受け、誰が難しい判断を引き受けるかを確認します。所長が担っていた役割を、一人で置き換えるか、複数の人で分担するかも重要です。
例えば、所長が営業、採用、業務確認を兼ねていたとします。承継後は、顧問先との面談を現地の担当者が担う案が考えられます。採用や専門的な確認は、別の担当者が支援する方法もあります。機能ごとに担当を決めると、必要な人材像が明確になります。
一方で、遠方からの支援を受けるなら、相談への反応や現地への理解も確かめます。本部があるという説明だけでは足りません。繁忙期の仕事や急な相談を例にして、支援の届き方を具体的に聞きましょう。
会計事務所M&Aの公表例:ケップルと辻・本郷
辻・本郷税理士法人は2021年4月1日、スタートアップ向けの税務・会計サービスを提供する税理士法人ケップル等との経営統合を公表しました。同日付の統合で、東京事務所のスタートアップ事業部としてサービスを続ける方針です。出典:辻・本郷税理士法人の公式発表。
この発表は、専門分野を持つ組織の承継を考える材料になります。顧問先の業種や成長段階に合わせた仕事を、新しい組織の中でどう位置付けるかという問いです。
もっとも、専門性を持つ事務所なら高い価格で売れるという根拠にはなりません。公表文に取引価格や評価方法はありません。譲渡企業としては、専門性が何で構成され、誰が担っているかを説明できる状態にすることが先になります。
専門性を残すなら、仕事の選び方も共有する
専門分野の強みには、知識に加えて仕事の選び方があります。どの相談を受けるか。どの段階で別の専門家に相談するか。どこまでを継続的な支援として扱うか。こうした判断が、顧問先との関係を形づくります。
一方で、統合後に受ける仕事の範囲が大きく変わると、専門性を持つ職員の働き方も変わります。今まで蓄積した経験を使う機会が減るかもしれません。相手がその専門性を必要としていても、実際の配属や案件の振り分けまで確かめる必要があります。
譲渡企業は、専門性を守る条件と、組織全体に共有する条件を分けて考えます。既存顧問先への対応を続けながら、他の拠点の相談に協力する案もあります。ただし、その時間を誰が確保するかまで決めてこそ、無理のない計画になります。
四つの事例を、目的と仕事の形で比較する
今回の公表内容には、それぞれ違う着眼点があります。みそらの発表では、顧問先の規模の変化に応じた支援が示されています。テルスの発表では体制強化、ゆびすいでは広島支店としての継続、辻・本郷では専門事業部としての継続が読み取れます。
この整理は、統合当事者を順位付けするものではありません。自分の事務所で解決したい課題を、どの形で引き受けてもらうかを考えるための比較です。求めるものが違えば、合う相手も変わります。
顧問先の成長に対応したい所長と、日常の運営を任せたい所長では、面談で聞く内容が異なります。専門分野を深めたい所長なら、案件の扱い方が重要です。事例を見た後は、自分の希望を一つの文章にしてみましょう。目的が明確になると、提案の違いを読み取りやすくなります。
公表された目的を、契約後の成果と混同しない
経営統合の発表は、その時点で目指す方向を示します。目指した効果がどの程度出たかを示す資料とは限りません。顧問先が何社継続したか。職員がどのように働いているか。新しい支援がどれほど利用されたか。これらは別の情報です。
また、発表に書かれていない事情を、よくある話として補わないことも大切です。所長の年齢、交渉の難しさ、譲渡価格などは、公表されていなければ不明です。読みやすい物語にするために空白を埋めると、自分の判断まで誤るおそれがあります。
候補先の説明でも、予定と実績を分けて聞きましょう。今ある制度なのか、承継後に作る案なのかで、確かめるべき内容は変わります。実績を聞く場合も、他の事務所の秘密情報を求めず、説明できる範囲の運用や体制を確認します。
同じ問いを候補先に伝え、提案の違いを見つける
候補ごとに違う説明だけを聞くと、比較は難しくなります。そこで、自分の事務所の代表的な課題を一つ示します。例えば、所長に判断が集まることや、職員の育成時間が足りないことです。実際の顧問先名を出さずに、状況を伝える方法を考えます。
そのうえで、誰が何を担う案なのかを聞きます。担当者を増やす案。既存職員を育てる案。別の拠点が支援する案。答えが違えば、それぞれに必要な期間と所長の関与を比べます。組織の紹介だけでは見えない実行方法がわかります。
最後に、まだ決まっていない点を整理しましょう。未確定の部分があること自体を、直ちに悪い評価にする必要はありません。調査後に決めることと、最初から約束できることを区別します。条件が具体化する過程も、相手の仕事の進め方を知る材料です。
比較を記録するときは、各候補の説明を同じ項目にまとめます。提案された担当者、支援の開始時期、所長に残る役割などです。説明がない項目は空欄のままにします。好意的な想像で補わず、次の面談で確認する問いに変えます。
一度の面談で結論を急がないことも大切です。職員や顧問先の状況を詳しく確認すると、提案が変わる場合があります。その変更の理由を聞き、目的に合うかを改めて考えます。最初の印象と具体的な計画を分けて評価すると、判断の根拠を残せます。
会計事務所M&Aの公表事例を、自分の次の一歩につなげる
事例を読んで理想の形が見えても、すぐに売却を決める必要はありません。まず、望む変化を三つまで書き出します。所長の仕事を減らすこと。職員の育成環境を整えること。顧問先への支援を広げることなど、自分の言葉で表します。
続いて、そのうち自分の事務所だけで実現できることを考えます。外部の相手に求めることが残れば、面談で確かめる条件になります。希望を整理してから相談すると、相手の規模や名称に引かれるだけの判断を避けやすくなります。
会計事務所M&Aは、これまでの仕事を次の体制へつなぐ選択肢です。公表事例から学べるのは、形をそのまままねる方法ではありません。自分の顧問先と職員に必要な支援を見極め、相手と具体的に話すための視点です。その視点を持つことが、納得できる承継の準備になります。
会計事務所M&Aの価値評価は、次の所長が運営できる収益から考える
「毎年これだけ売上があるので、一定の価格にはなるだろう」。ただ、譲受候補先が知りたいのは過去の売上だけではありません。オーナーが役割を変えた後、誰が業務を担い、どの費用を負担して、どれだけの収益を残せるかです。
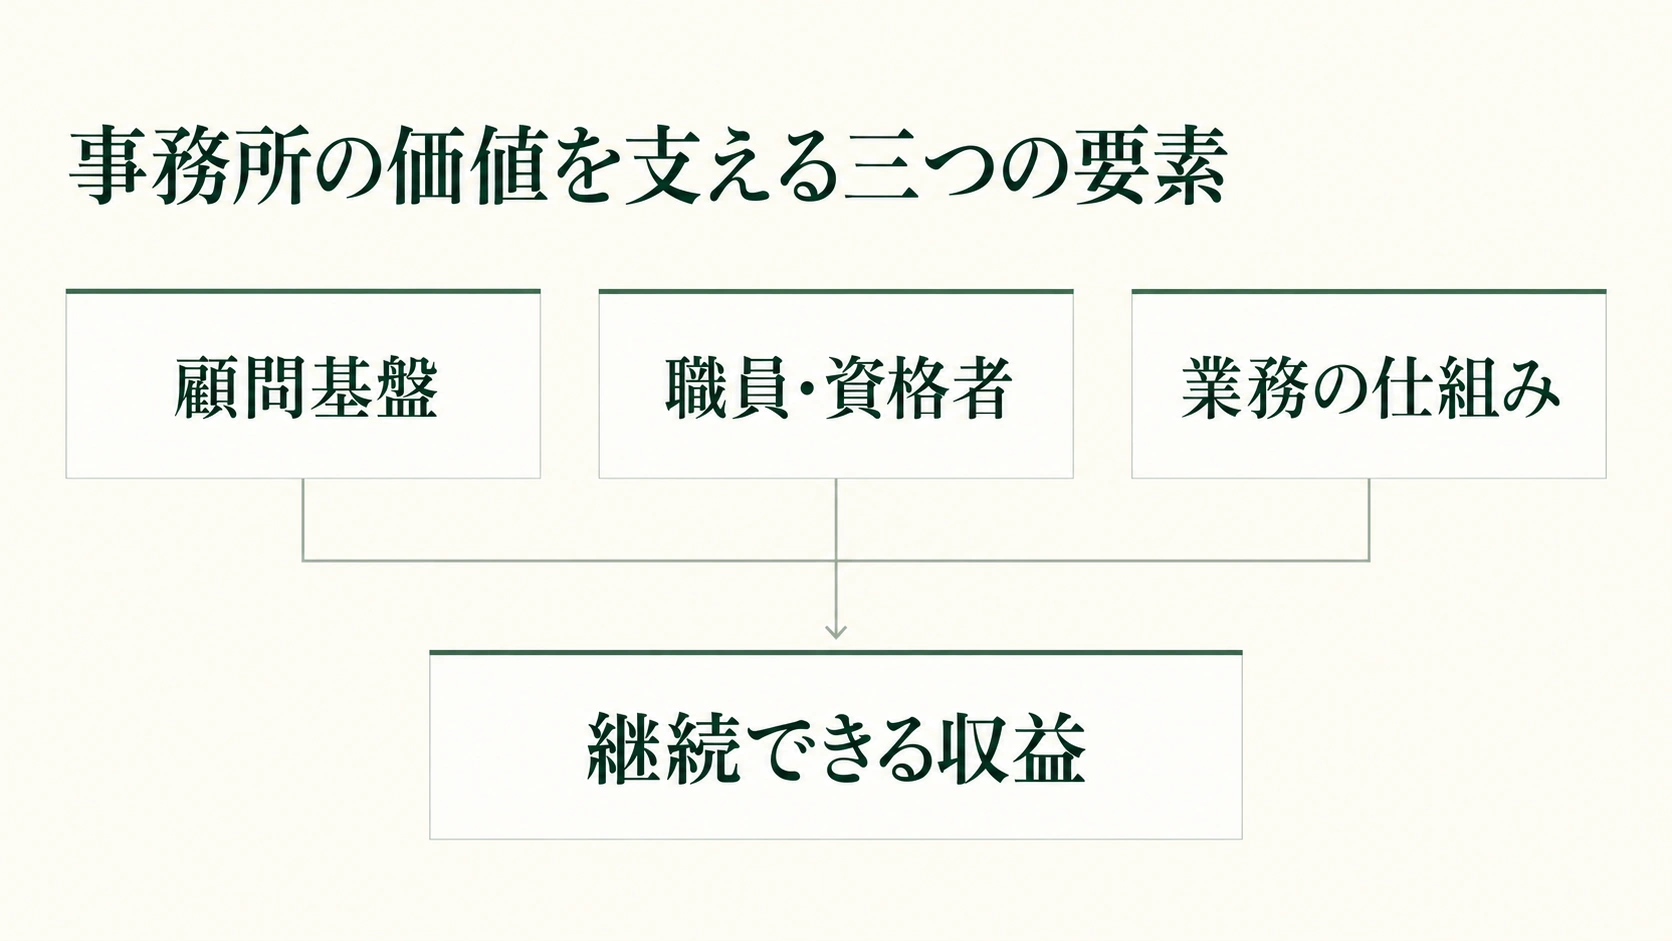
当サイトが助言で重視するのは、価格の説明を、引継ぎ後の事務所の姿までたどれるようにすることです。評価額が下がったときも、事務所全体を低く見られたと受け止める前に、どの前提が変わったかを確認します。その違いが分かれば、追加資料で解消できる不確実性と、条件として受け入れる負担を分けられます。
提示された金額は、何に対する価値ですか
まず、評価書の表紙にある金額の名称を確認してください。事業価値、株式や持分の価値、事業譲渡の対価、オーナーの手取りは、それぞれ見ている対象が異なります。すべてを「事務所の値段」と呼ぶと、現預金や借入金を加減する場所が曖昧になります。
| 確認する金額 | この章での意味 | オーナーが確かめたいこと |
|---|---|---|
| 事業価値・EV | 一定の運営条件の下で、事業が生む収益から考える価値 | 必要な運転資金や事業用資産をどこまで含めたか |
| 株式・持分の価値 | 事業外の資産、借入等と権利内容も踏まえた出資者側の価値 | どの法人の、どの権利を対象に計算したか |
| 事業譲渡対価 | 合意した業務、資産、契約等の移転に対して支払う金額 | 移すものと残すもの、対価を受け取る主体 |
| オーナーの手取り | 本人に帰属する入金から、税金や本人負担費用等を整理した金額 | いつ使える資金か、未確定の控除や支払いがないか |
ここではEVを事業価値の意味で使います。「企業価値」の定義は資料によって異なるため、計算式を読みます。現預金込みの評価額に現預金をもう一度足す誤りは、最初に定義をそろえることで防げます。
税理士法人の持分を、株式会社の株式と同じに考えていませんか
個人事務所には、事務所そのものの株式はありません。税理士法人でも、一般の株式会社の株式取得を前提とした説明を、そのまま当てはめることはできません。関連する会計会社があれば、税理士業務の主体と、会社が行う業務を分けて把握します。
国税庁の案内では、税理士法人には業務範囲や社員税理士の常駐等に関する規定があります。ここでいう社員は、一般に職員と呼ぶ従業員とは異なります。価格を考える際も、誰が社員税理士として業務を執行するかを含め、実行可能な体制を先に確認します。国税庁「税理士制度のQ&A・税理士法人」
持分の払戻し、業務の承継、法人同士の統合などでは、必要な検討が変わります。価値の試算は話合いの材料になりますが、金額が一致しただけで同じ取引になるわけではありません。対象となる権利、契約当事者、対価の受取人を一枚に整理してから、具体的な方式を専門家と詰めます。
「最近の決算」から「承継後の一年」へ、どう組み直しますか
決算書は、一定期間に実際に起きたことを説明する資料です。一方、価値評価では、将来も続けられる運営を考えます。そのため、直近の数字を出発点にしながら、引継ぎ後の一年を別に組み立てます。過去を否定する作業ではなく、担当者が変わる部分を見えるようにする作業です。
具体的には、収入の継続、業務量、担当者、必要経費を一組で並べます。報酬を維持するならサービスも維持できるのか。訪問を減らすなら顧問先の了解をどう得るのか。採用を予定するなら、入職までの仕事を誰が受け持つのか。数字を動かす際には、この問いにも答えが必要です。
年度の途中で承継する場合は、最初の十二か月と、その次の通常の一年を分けると分かりやすくなります。最初の年には説明、資料移行、重複確認の負担があります。通常の一年の利益だけで最初の資金繰りまで説明しようとせず、移行期の予算を別に用意します。
顧問料の一覧は、評価に使える形になっていますか
顧問料を整理するときは、顧問先ごとに年間の報酬と約束した業務を対応させます。月額だけを見ると、決算料や年末調整の負担が抜けやすくなります。反対に、請求が年一回でも、毎月の作業が発生していることがあります。請求の周期と仕事の周期を別々に記録するのが出発点です。
値引き、追加請求、未入金にも理由を付けます。昔からの関係で安くしているのか、業務範囲が狭いのか、追加作業をまだ請求していないのか。同じ年額でも、引継ぎ後に維持すべき対応が違います。安い顧問料を一律に引き上げる計画では、その違いを説明できません。
また、顧問先を一つの塊として扱わず、主担当、所長の関与、報酬改定の時期で整理します。初期の検討では名称を出さずに集計できます。価格に必要な特徴を残しつつ、開示先と段階に合わせて情報を管理することが、比較可能な資料を作るうえでも役立ちます。
売上が続いても、同じ利益が続くとは限らないのはなぜですか
顧問先の数が変わらなくても、事業の拡大や担当者の交代で作業量は変化します。問い合わせが増えている顧問先、資料の到着が遅れがちな顧問先、判断を所長に集中させている顧問先では、同じ報酬でも必要な時間が違います。収入を維持する計画には、その仕事を処理する余力も必要です。
当サイトでは、平均時間だけでなく、忙しい月に仕事が収まるかを重視します。年間の総作業量が同じでも、特定の申告時期に集中すれば追加人員が必要になります。担当者の休暇や急な欠勤まで所長が吸収している場合、その吸収力を費用ゼロの資源として引き継ぐことはできません。
価値を説明する資料には、稼働が集中する月と、その月に判断業務を担当する人を添えます。単なる人数表よりも、増員が必要な理由や、既存の体制で対応できる根拠が伝わります。譲受候補先との認識が違う場合も、どの時期の負担を見込んでいるかから話を始められます。
所長の報酬は、どこまで利益に戻せますか
所長への報酬には、経営者としての取り分と、実際の仕事の対価が混在し得ます。報酬がなくなるからといって、その全額が新しい利益になるわけではありません。税務判断、重要な面談、職員の相談、採用、請求管理など、残る仕事には担当者が必要です。
そこで、後任所長一人の年収だけを置く前に、所長の仕事を役割ごとに分けます。税務面の責任を担う人と、日常の進行管理を担う人が別になることもあります。二人へ分けることで継続しやすくなるなら、その費用を入れた方が実態に合います。法令上必要な体制の確認も、この作業から切り離せません。
費用には給与や報酬だけでなく、事務所が負担する関連費用も含めて比較します。ただし、現実の採用条件がまだない段階では見積りです。見積りの根拠、候補者の有無、実現する時期を付けることで、希望額と実行可能な人員計画の距離が見えてきます。
資格者を確保する費用と、確保できる見通しを分けていますか
予算に人件費を入れただけでは、必要な人が配置されたことにはなりません。資格、担当できる分野、勤務地、勤務開始時期がそろって初めて、運営の前提になります。遠方の拠点に担当者がいるという説明だけで、現地に必要な体制が整うと決めつけないことも大切です。
例えば、後任の条件が固まっていないなら、採用に成功した場合と、開始が遅れた場合を分けます。後者では、所長の関与延長や補助体制の費用、受任できる仕事の範囲を確認します。これは資格そのものに値段を付ける話ではなく、顧問先に約束した業務を続けるための条件を確かめる話です。
オーナーが退任時期を動かせない場合は、価格を先に合意するより、必要な体制が整う期限を明確にする方が役立つことがあります。実現条件を満たさないまま高い評価額だけを残しても、納得できる引継ぎにはつながりません。
架空の事務所で正常収益を組み直すと、どこが変わりますか
以下は計算の仕組みを示すため、当サイトが設定した架空の事業管理表です。実際の事務所、成約価格、給与水準、業界平均を示していません。金額はすべて万円で、消費税等の扱いは省略します。個人事務所の税務申告上の所得を、そのまま置き換える例でもありません。
年間売上を8,640万円、営業利益を540万円とします。売上は継続業務7,560万円と単発業務1,080万円です。単発業務のうち720万円は翌年の再現を見込まず、それに直接対応する費用300万円も翌年は発生しないと仮定します。所長報酬と減価償却費は、もとの営業利益の計算に含まれています。
会計事務所M&Aの正常収益:足し戻しと追加費用を分ける
| 調整項目 | 増減額 | 調整の理由 |
|---|---|---|
| 出発点の営業利益 | 540 | 事業管理表に記載した利益 |
| 減価償却費を加える | +150 | ここでは償却前の収益指標へそろえる |
| 現在の所長報酬を除く | +1,440 | 次の二つの役割費用へ置き換える |
| 税務面の責任を担う役割 | −900 | 関連負担を含む架空の年間費用 |
| 日常の運営管理を担う役割 | −360 | 既存職員の給与に含まれない追加費用 |
| 再現しない単発業務の利益を除く | −420 | 売上720と対応費用300の差額 |
| 終了済みの一時的な移転費用を除く | +180 | 既存拠点の移転が完了し、繰り返さない設定 |
| 継続的な品質管理費用を加える | −96 | 承継後に新たに必要になる年間費用 |
| 調整後EBITDA | 534 | 上記の増減を反映した、このモデルの収益指標 |
計算は540+150+1,440−900−360−420+180−96=534です。EBITDAは、利息・税金・減価償却等の影響を除いて収益力を見るための指標です。本例では営業利益に減価償却費を加え、示した調整だけを行っています。自由に使える現金や、オーナーの手取りとは異なります。
所長報酬を除くと大きく利益が増えたように見えますが、後任体制や収入の再現性まで整理すると、結果は534万円です。評価で大切なのは足し戻す項目を増やすことではありません。同じ仕事を続けるための費用を抜かずに、繰り返せる収益を説明することです。
単発業務は、売上の全額を消せばよいのでしょうか
先ほどのモデルで除いたのは720万円の売上全額ではなく、直接対応する費用を差し引いた420万円の利益です。翌年に売上がなくなるなら、何の費用がなくなるのかも確認します。反対に、仕事がなくなっても職員の給与を維持するなら、その給与まで一緒に消してはいけません。
また、単発という名前だけで、すべてを除外する必要はありません。依頼者は毎年違っても、紹介経路と担当体制が安定していれば、一定の受任を説明できる場合があります。本例の残り360万円も、複数年の受任記録で再現性を確かめる対象です。今後の受任を保証した数字として扱うものではありません。
過去の一時費用にも同じ考え方を使います。一件ごとの研修は単発でも、毎年別の研修が必要なら通常の経費です。採用費も、たまたま今年支払ったから除外するのではなく、人員構成と退職予定を踏まえて考えます。費用の名称より、運営を続けるために繰り返すかを確認します。
償却前の利益が残れば、資金にも余裕がありますか
減価償却費を加え戻した後も、パソコンや周辺機器は更新が必要です。紙資料を減らす作業やセキュリティの見直しにも、支払いが発生します。毎年同額とは限りませんが、数年間の必要投資を見渡さず、償却前利益を全額使えるお金と考えると、運営予算が足りなくなります。
そこで、通常の利益表とは別に、今後必要な更新と時期を並べます。契約更新が近いソフト、保守期限を迎える機器、増員に伴う端末などです。日常費用として既に計上しているものを、投資表でも重ねて引かないようにします。支払方法が一括から月額に変わる場合も、総負担を比較します。
採用や拠点維持を約束する提案では、こうした支出を織り込んでも運営が続くかを確認します。譲受候補先が価格に慎重な理由が資金負担にあるなら、引継ぎ順序や更新時期の調整で解決できる部分もあります。減額だけが唯一の対応とは限りません。
「説明できる利益」と「まだ期待にとどまる利益」を区別していますか
そこで、正常収益の表には、金額の横に根拠の状態を添えると役立ちます。契約と請求で確かめた収入、見積書がある費用、担当者だけが把握している見込みを区別します。すべてを同じ確かさで並べるより、どこを調べれば評価の幅が縮まるかが分かります。
例えば、報酬改定の効果を利益に入れるなら、説明した顧問先、合意した範囲、適用時期を確認します。改定案を作っただけなら計画です。業務の標準化による削減も、手順を変えたことと、実際に時間が減ったことを分けます。準備を進める価値は、こうした期待を説明可能な事実へ近づける点にあります。
資料が未完成でも相談はできます。分からない項目を空欄にして、その理由と確認方法を残します。空欄を楽観的な数字で埋めず、譲受候補先と同じ課題を見て話せる状態を作る方が、条件の食い違いを減らせます。
評価倍率から考える会計事務所M&Aの価格と前提
「利益の何倍ですか」と聞く前に、その利益が何を含むかを確かめます。所長の仕事を引き継ぐ費用が未反映の利益と、必要な体制を織り込んだ利益では、同じ倍率を掛けても意味が違います。倍率は評価の最後に残る小さな数字ですが、その前に多くの条件が入っています。
会計事務所M&Aの評価に、公表倍率をそのまま使えますか
中小企業庁の資料やM&A支援機関登録制度には、中小M&Aの実績データを使った倍率と株式価値の簡易計算に関する案内があります。ただし、それを会計事務所だけの取引相場と読み替えることはできません。分類と標本の条件を確かめる必要があります。M&A支援機関登録制度「株式価値の簡易計算」
本稿の確認範囲では、会計事務所の実名取引について、実際の対価、対応する正常収益、承継範囲、所長の残留条件をそろえて比較できる十分な公表標本は検証できませんでした。したがって、ここでは「会計事務所の相場は何倍」とは示しません。以下の倍率は、前提が変わった影響を見るための仮定です。
倍率情報を受け取ったときは、募集時の希望価格、初期の提案額、最終の成約対価のどれかも確認します。比較する利益の年度と、株式価値か事業価値かが分からなければ、同じ業種というだけでは精度のある比較になりません。
会計事務所M&Aで複数の評価方法をどう使い分けますか
中小企業庁のガイドラインは、評価手法が案件ごとに異なることと、計算した評価額がそのまま合意価格になるわけではないことを説明しています。複数の手法を使う際も、異なる対象を測った数字を機械的に平均しないことが大切です。中小M&Aガイドライン第3版・価値評価の説明
資産から見る方法は、現時点で何が残るかを確認する助けになります。将来の収益から見る方法は、顧問先と担当体制を引き継ぐ意味を考える助けになります。どちらかが常に正しいという話ではなく、なぜ結果が違うかを調べることで、見落としていた費用や資産が見つかります。
事務所名や顧問先との関係が利益を支えているなら、収益評価の中にその働きが含まれます。同じ関係に「ブランド価値」という金額を別途付けて足す場合は、重複していないかを説明する必要があります。評価項目を増やすことと、価値が増えることは別です。
会計事務所M&Aの評価に顧問先の継続をどう反映しますか
先ほどの架空モデルでは、調整後EBITDAは534万円でした。ここで継続業務7,560万円のうち、所長の個別対応への依存が大きい収入を1,440万円と置きます。この部分だけを対象に、引継ぎ後の年間収入が維持される場合、10%減る場合、20%減る場合を比べます。
減収に伴って減る外注費等は、減った収入の25%と仮定します。職員、後任の役割費用、拠点等の固定費は減らしません。顧問先の件数ではなく、この収入区分の金額で計算する例です。また、新規獲得による穴埋めを同時に見込まず、既存業務への影響が分かる形にします。
対象収入の変化を三つのシナリオで比べる
| 説明用のシナリオ | 減収 | 減る費用 | 収益の減少 | 調整後EBITDA |
|---|---|---|---|---|
| 対象収入を維持 | 0 | 0 | 0 | 534 |
| 対象収入が10%減少 | 144 | 36 | 108 | 426 |
| 対象収入が20%減少 | 288 | 72 | 216 | 318 |
対象収入が10%減る場合、計算は1,440×10%=144、144×25%=36、534−144+36=426です。このとき事務所全体の売上が10%減る設定ではありません。どの顧問先群に、どの仮定を置いたかを示すことで、継続率という一つの数字が独り歩きするのを防げます。
ここから考えたいのは、所長への依存が大きい顧問先を一律に避けることではありません。共同面談や担当者への相談経路の移行で、何を確かめられるかです。説明の準備が進んだ分だけ、継続の見通しを見直せるようにしておくと、評価と引継ぎがつながります。
利益と倍率を変えると、評価はどれだけ動きますか
下表では、三つの収益シナリオに、仮定の1.8倍・2.6倍・3.4倍を掛けます。金額の単位は万円です。倍率を選んだ理由は感応度の違いを示すためであり、市場で観測した会計事務所の倍率ではありません。現預金や借入、税金、個別の取引条件もまだ反映していません。
| 仮定の調整後EBITDA | 仮定1.8倍 | 仮定2.6倍 | 仮定3.4倍 |
|---|---|---|---|
| 318 | 572.4 | 826.8 | 1,081.2 |
| 426 | 766.8 | 1,107.6 | 1,448.4 |
| 534 | 961.2 | 1,388.4 | 1,815.6 |
例えば、534×2.6=1,388.4です。倍率を変えずに収益が426へ下がると、426×2.6=1,107.6となり、差は280.8です。これに対し、収益534を固定して倍率を2.6から3.4へ変えると、差は427.2になります。数字の大小だけでなく、どの前提を確かめれば差が縮まるかを考えます。
この表は、顧問継続、役割の置換、必要投資のうち、どれが評価を大きく動かしているかを調べるために使います。情報が増えれば行や列を見直します。楽観的な端の数字だけを提示しても、同じ前提での対話にはつながりません。
減収と倍率の引下げで、同じ懸念を二度引いていませんか
所長への依存を理由に、見込み売上を下げることがあります。同じ理由で倍率も下げられた場合は、どの部分が重なっているかを質問します。売上の減少を織り込んだ後に、同じ減少分をもう一度控除しているなら、調整の重複を整理する必要があります。
ただし、二つの調整が常に誤りというわけではありません。売上予測は平均的な減収を示し、倍率側の調整は、結果の振れ幅や長期的な不確実性を扱っている場合もあります。その説明が具体的にあるかが重要です。「リスクがある」という同じ言葉だけで、別々の控除を積み重ねないようにします。
オーナーは、減額に同意する前に、その調整を外すには何を確認すればよいかを聞くことができます。後任体制の確定、契約範囲の整理、請求実績の照合など、確認可能な課題へ変えられれば、価格以外の準備にも優先順位が付きます。
将来の計画を評価するなら、どの年の利益を見ていますか
顧問料の改定や業務の標準化で、数年後の利益が増える計画もあります。その場合は、初年度から完成後の利益が出るように扱わないことが大切です。実施前の説明、職員の習熟、重複作業の期間があれば、改善の効果は段階的に現れるはずです。
将来の現金収支を現在の価値へ直す方法を使う場合も、売上の伸び率だけでなく、その伸びを支える人と支出を合わせて置きます。予測期間の先に置く価値が評価の大半を占めるなら、長く成長できるという前提の根拠を確認します。計算式が精密でも、遠い将来の仮定まで確かな事実になるわけではありません。
所長の希望が早い引退であるのに、数年の営業活動を続けることが増益の条件になっていれば、計画と希望は一致していません。評価の高さよりも、自分が実際に担える役割で成立する計画かを読みます。無理な関与を約束してまで高い数字を採用する必要はありません。
相手の効率化効果は、どこまで譲渡価格の話になりますか
譲受候補先に余剰の事務スペースや管理機能があれば、引継ぎ後の費用が減る可能性があります。しかし、現時点で使える人員や設備なのか、追加投資が必要なのかで効果は違います。候補先の規模だけを見て、簡単に利益が増えると考えないようにします。
当サイトでは、事務所単独で続けられる収益と、相手との組合せで初めて生まれる効果を分けて説明します。前者を共通の基準とし、後者は必要な投資と実現時期を添えて話し合います。効果の全額を価格へ足すことも、すべて相手だけの利益として扱うことも、自動的に決まるものではありません。
候補先によって評価額が違うときは、その差が値付けの姿勢だけにあるとは限りません。担当者の配置、移転の要否、専門業務の受入れ能力が違えば、同じ顧問先を引き継ぐ費用も変わります。提案の差を、具体的な運営案の差として読み解くことが有効です。
会計事務所M&Aの評価額を、実際の対価と手取りへつなげる
収益から価値を試算した後は、お金が誰に、いつ、どの条件で渡るかを整理します。ここを省くと、評価書では高く見えた提案でも、オーナーの生活設計に使える資金は想定より少ないことがあります。まず金額の大きさと受取りの条件を、別々の欄に置きます。
EVから株式価値へ進む計算は、何を調整していますか
仕組みを理解するため、以下だけは税理士法人ではなく、株式譲渡が可能な一般の株式会社を想定します。先ほどの感応度表の1,388.4万円を、仮の事業価値として使います。通常の運営に必要な資産と運転資金は、この事業価値に含めた設定です。
現預金430万円のうち、通常運営に必要な120万円を残すと、余剰分は310万円です。借入金470万円、通常の運転資金に含めない事業外の確定支払義務80万円、事業に使わない換金可能資産60万円を仮定します。それぞれの分類は、当事者が合意したものとします。
余剰資産と支払義務を調整する計算表
| 株式会社の説明用計算 | 金額・万円 |
|---|---|
| 仮の事業価値 | 1,388.4 |
| 余剰現預金 | +310 |
| 事業外資産 | +60 |
| 借入金 | −470 |
| 別途控除する確定支払義務 | −80 |
| 計算上の株式価値 | 1,208.4 |
計算は1,388.4+310+60−470−80=1,208.4です。現預金430万円を全額足さないのは、本例では必要資金120万円を事業価値側に含めたからです。別の評価が必要資金を含まない前提なら、対応する調整も変わります。二つの方式を途中で混ぜないことが重要です。
この式は、税理士法人の持分払戻額や、個人事務所の譲渡対価を算定する法的な式ではありません。出資者に帰属する価値を考える際に、事業外の資産や支払義務がどこで効くかを示したものです。持分を扱う取引では、法人制度と具体的な権利内容を確認して、別に検討します。
必要な運転資金は、どの日の残高で決めますか
現預金や未収報酬は、実行日の直前にも動きます。年一回の報酬を受け取った日と、給与や賞与を支払った日では残高が違います。そのため、たまたま資金が多い月だけを基準にすると、運営に必要な資金まで余剰として扱いかねません。
そこで、必要資金は、請求と回収、支払いの周期を踏まえて考えます。前受けした報酬があるなら、その後に残る作業の費用も見ます。未収報酬は回収できる見通しを確認し、帳簿に載っているというだけで現金と同じに扱わないようにします。
また、実行日までに変動する項目は、算定日と精算日を決めます。所長への貸付や借入、未払いの関連費用なども、どの時点で処理するかを整理します。価値評価の表だけでなく、実行日にお金が動く表まで作ると、誰がどこへ支払うかが明確になります。
事業譲渡では、オーナーが直接対価を受け取るのでしょうか
事業を譲渡する主体が法人なら、まずその法人が対価を受け取ります。そこから法人の支払義務や税負担、残る業務等を整理し、オーナー個人にお金を移す方法を別に考えます。法人に入った金額が、そのまま個人の口座で自由に使える金額になるわけではありません。
個人事務所でも、譲渡する設備、業務に関する権利、引継ぎの対価等の内容を確認します。残す資産や支払義務があれば、対価との関係を整理します。事業譲渡では、株式価値の計算に使った借入金の控除を無条件で再現せず、実際に何を引き受ける取引なのかを基準にします。
また、事業に関係する契約が、事業譲渡によって当然にすべて承継されるとは考えないことが大切です。顧問先、職員、貸主、ソフト提供者等との関係を確認し、引継ぎが実現する範囲に対して対価を考えます。移る予定だったものが残るなら、価格だけでなく運営計画も組み直します。
総額と、実行日に使えるお金を分けていますか
再び株式会社の架空例に戻ります。計算上の株式価値1,208.4万円が、そのまま固定対価として合意されたと仮定します。このうち実行日に908.4万円を払い、300万円は後日の所定期日に支払う設定です。さらに、オーナーが実行時に負担する外部費用を74万円と置きます。
税金を考慮する前の実行時受取額は、908.4−74=834.4万円です。後払い300万円も全額受領できれば、固定対価から同じ費用を引いた総額は1,134.4万円になります。この二つの数字を同じ欄へ入れると、引退直後の生活資金を多く見積もることになります。
ここでは税額を一律の率で計算しません。受取人、取引方式、取得費等によって確認が必要だからです。税引後の手取りを検討するときは、税理士等に計算してもらう金額と、入金時期を合わせます。将来払う税金の資金を、現在使ってよいお金と混同しないようにします。
会計事務所M&Aの移行費用は、誰の予算に入っていますか
事業を受け取るために必要な費用と、受け取った後に相手が選ぶ改善投資は、同じではありません。既存データの整理、二つのソフトを併用する期間、顧問先への説明会などは、目的と負担者を分けて検討します。すべてを一括して「引継ぎ費用」と呼ぶと、価格交渉の途中で負担が増えやすくなります。
説明用に、データの確認と移行に84万円、旧新環境の併用に54万円、共同対応の追加工数に126万円を仮定します。合計は264万円です。そのうちオーナー側の負担がいくらか、譲受側の運営投資がいくらかは、この合計だけでは決まりません。
既に提示対価から控除した費用を、実行後に別途請求するなら二重負担にならないかを確認します。また、通常収益の計算に毎年の費用として入れた項目を、移行費用にも入れないようにします。見積り段階では未確定項目を残し、金額だけでなく確認する担当者と時期を付けます。
顧問先の継続に連動する追加対価は、どう判断しますか
引継ぎ後の業績に応じて対価が増減する提案では、固定対価と条件付きの部分を分けます。最大額だけを足した総額では、オーナーが確実に受け取れる金額は分かりません。条件を達成しない場合の入金と、その間に求められる仕事も確認します。
顧問収入が判定の基準なら、請求額か入金額か、判定期間はいつかを定めます。相手が料金やサービスを変更した場合、顧問先を別拠点へ移した場合、入金処理が遅れた場合に、どのように扱うかも重要です。オーナーが動かせない事情まで無制限に負担する条件になっていないかを読みます。
さらに、業績の確認に必要な資料を閲覧できるかも、金額と同じくらい大切です。追加対価の算定だけでなく、異議を伝える期間や確認方法まで整理します。これは相手を疑うためではなく、引継ぎ後に同じ数字を使って話せるようにするための準備です。
会計事務所M&Aの譲渡対価と、所長の継続報酬を分ける
譲渡後の勤務や助言への報酬は、事務所を引き継ぐ対価とは別に読みます。月々の報酬が高く見えても、それに見合う稼働や責任が必要なら、自由に使える売却益と同じではありません。所長が続ける仕事の対価を、事業の評価額へ足して見せないことが大切です。
そのため、担当する顧問先、判断の範囲、面談の回数、休日対応の有無を確認します。仕事を減らす段階と終了条件が決まっていれば、生活設計にも反映できます。反対に「必要に応じて協力」という広い約束だけでは、想定より長く関与する可能性が残ります。
当サイトが重視するのは、短く残るか長く残るかを一律に勧めることではありません。所長が希望する働き方と、顧問先を支えるために必要な時間を合わせることです。関与期間を価格の調整弁だけにせず、後任が役割を引き受ける具体的な計画として話し合います。
評価を終えたとき、手元にどの資料があれば判断できますか
最後に残したいのは、大きな価格が一つ書かれた紙だけではありません。承継後の通常収益、移行期の支出、実行日の資金移動、所長の関与条件が互いに一致している資料です。同じ費用が二度引かれていないか、必要な仕事だけが抜けていないかを、資料同士で確かめます。
評価の差が出たら、収入、費用、倍率、資産負債、支払条件のどこに差があるかを尋ねます。根拠を確認できる差なら追加の準備で縮められます。希望する働き方と両立しない差なら、他の条件や候補先を検討する理由になります。判断の軸があれば、提示額が動いても必要以上に振り回されずに済みます。
具体的な相談では、直近の収入と費用、所長が担う仕事、退任の希望時期を分かる範囲でお伝えください。価格だけを先に決めるのではなく、価値を支える条件と一緒に検討します。譲渡・承継支援の内容、ご相談から引継ぎまでの流れ、料金と支援方針を確認したうえで、会計事務所の譲渡・承継相談をご利用いただけます。
候補先を見極める会計事務所M&Aの面談と確認事項
会計事務所M&Aの面談で、相性と価格を確かめる順序
会計事務所M&Aの初回面談では、提示額を引き上げることだけに集中しない方が得られる情報が増えます。まず、候補先が何を理由に関心を持ったのかを聞きます。地域の拠点、職員の経験、特定業種への対応、所長の知見など、相手が重視する価値によって、譲渡後の方針も変わるためです。
「当事務所のどこを維持し、どこを変えたいですか」と尋ねると、統合の考え方が表れます。現状維持という回答でも、顧問報酬、訪問頻度、レビュー方法まで確認します。すべて変えないという約束は、実際の運営では難しい場合があります。変える項目と理由を説明できる相手かどうかが判断材料になります。
したがって、価格の交渉は、その運営方針が自分の希望と両立するかを見た後に深めます。相性と価格は切り離せるものではありません。所長の関与を早く減らす案と、長く関わる案では、候補先が必要とする人件費が違います。運営条件が違うまま提示額だけを競わせても、比較の意味が薄くなります。
規模ではなく、受入れに使える人と時間を確かめる
候補先のホームページに拠点数や職員数が並んでいても、自分の事務所の業務を引き継げるかは別に確認します。必要なのは、どの資格者と管理者が、いつから、どの程度の時間を使えるかという説明です。既存拠点が繁忙期に入るなら、応援人員の確保に制約があるかもしれません。
面談では、譲渡後の初回決算を一つ想定します。担当職員から質問が出たとき、誰が回答するのか。担当者だけでは判断できないとき、誰に追加確認を依頼するのか。所長が休んでいる場合も処理できるのか。候補先に簡単な業務の流れを説明してもらうと、「支援できる」という表現の中身が分かります。
また、採用予定者を前提とした計画は、採用が遅れた場合の代替案も聞きます。採用計画自体が悪いわけではありません。未確定の部分がどこにあり、それが所長の引継ぎ期間へどう影響するかを見えるようにすることが大切です。確定している人員と、予定している人員は分けて記録します。
職員の「雇用を守る」を、確認できる条件へ変える
雇用維持という言葉だけでは、職員が知りたいことを十分に表せません。給与、賞与、勤務地、担当業務、勤務時間、評価方法が変わるかどうかが生活に関わります。すべてを同じ形で維持することが難しい場合でも、何をいつまで保障し、何を協議するのかを明らかにします。
譲渡後に共通の評価制度へ移る場合は、移行の時期と経過措置を確認します。職員の得意分野が新制度でどう評価されるかも検討します。長年の顧問先対応に強い職員を、単純な処理件数だけで評価すれば、事務所の良さを損なう可能性があります。制度の名称より、仕事の実態に合うかを見ます。
事業譲渡で労働契約を承継させる場合は、対象となる職員一人ひとりへの説明と承諾が重要です。合併など、方法による手続の違いも確認します。厚生労働省は、2026年5月25日から改正後の事業譲渡等指針を適用しています。組織再編の方法による違いを確認し、所長と候補先だけの合意で完了したと考えないようにします。厚生労働省「事業譲渡等指針の一部改正」
支払能力と契約を履行する体制を別々に確認する
候補先を選ぶときは、好印象だったという感覚だけで判断しません。代金の調達方法、決裁者、資金の準備状況を確認します。金融機関の融資を使う場合は、審査の進捗と条件を聞きます。資金調達の予定があることと、実行日に支払えることには違いがあります。
一方で、支払能力があっても、引継ぎの約束を履行する担当者が決まっていなければ、別の不安が残ります。契約後の窓口、拠点責任者、職員への説明担当を確認します。面談に来た経営者だけが方針を理解し、現場側に伝わっていない状況を避けるためです。
そのため、重要な条件は、誰が決め、誰が実行し、問題が起きたら誰へ連絡するかをセットにします。約束を細かく疑うための作業ではありません。所長と候補先が、同じ業務の姿を想像できているかを確認する作業です。答えが揃わない項目は、基本合意の前後で改めて協議します。
会計事務所M&Aの仲介・助言契約で確認したいこと
支援者へ相談するときは、料金だけでなく、何を依頼する契約かを確認します。候補先探し、企業価値の検討、条件調整、資料の整理、契約書に関する連携など、対応範囲は一様ではありません。法務や税務の専門的な判断を、誰へ依頼するかも最初に整理します。
報酬の確認では、発生する時点、計算の基礎、最低報酬、別途費用、契約終了後の扱いを見ます。独占的な依頼や直接交渉の制限がある場合は、対象、期間、例外を理解してから進めます。相談時の口頭説明と契約書の内容が異なる点は、署名前に解消します。
当サイトでは、費用と利益相反の方針を別ページで案内しています。一般論として、どちらの当事者から報酬を受けるのか、意見が対立した際にどのように調整するのかは確認したい項目です。詳しくは料金のご案内と利益相反管理方針をご覧ください。
会計事務所M&Aの進め方を、判断の節目から設計する
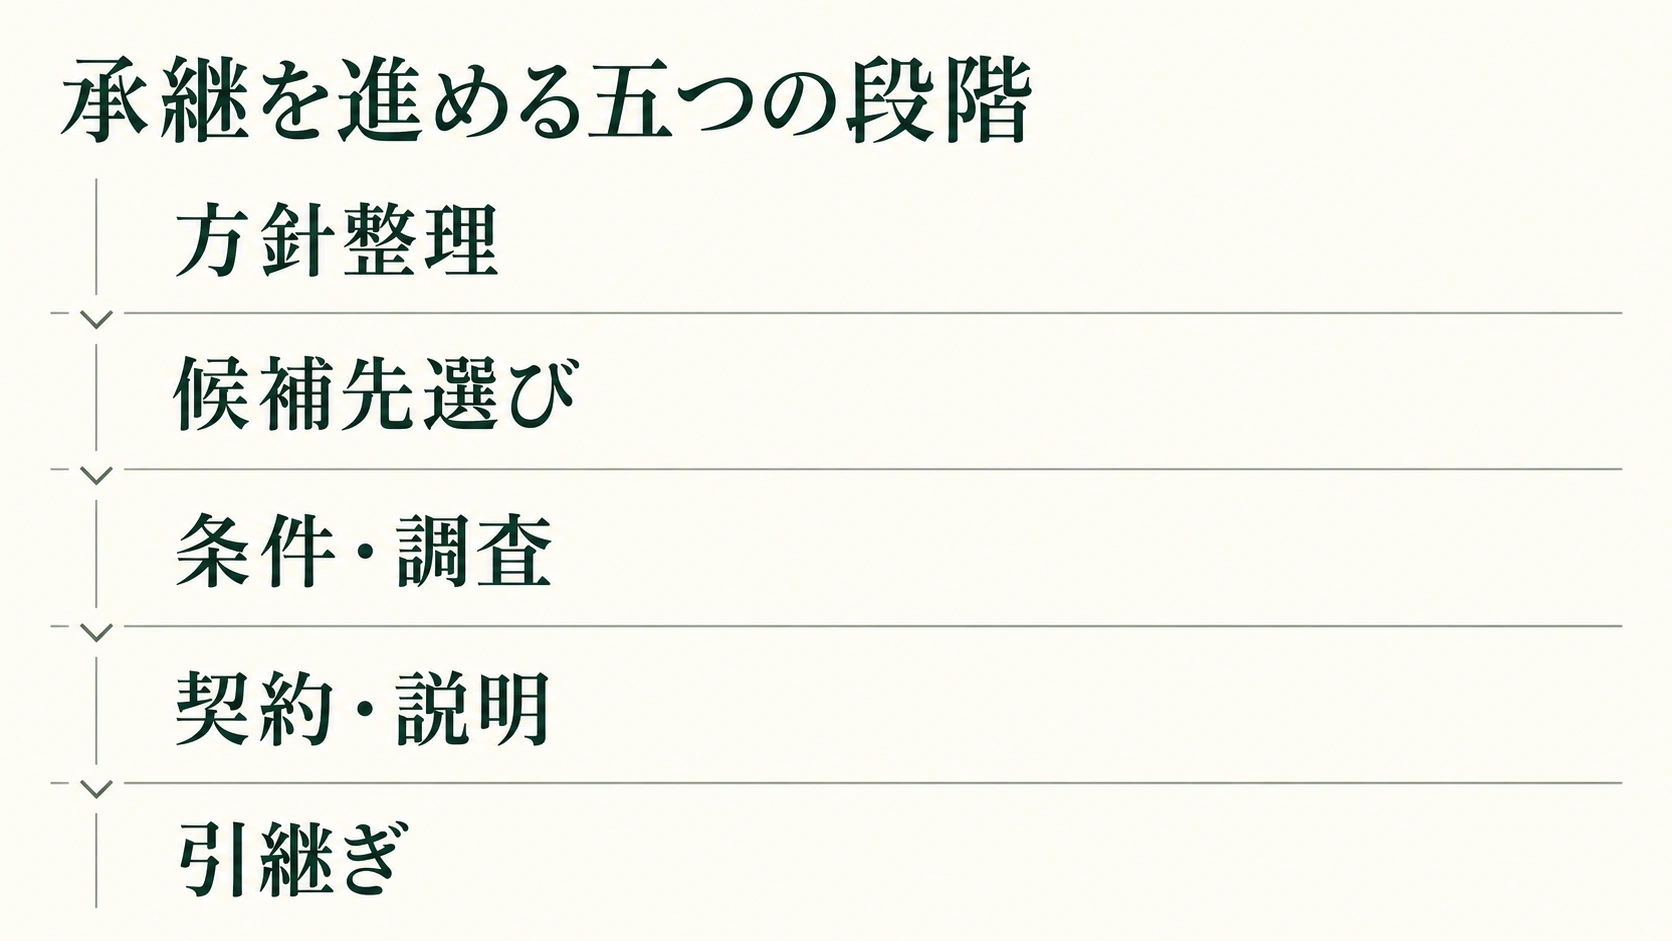
準備段階では、資料の完成より未確認事項の把握を優先する
まず、必要な資料の全体像を把握します。最初から完璧にそろえる必要はありません。直近の収支、顧問契約の構成、職員と資格者の体制、所長が担う業務を大まかに整理します。資料が見つからない項目も、そのまま未確認として記録します。整っていない部分を把握すること自体が、準備の成果になります。
例えば、年間売上が分かっていても、月次顧問料と決算報酬を分けていないかもしれません。職員の担当先は分かっていても、所長が裏側でどれほど判断しているかは見えていないことがあります。こうした点を見つけ、誰がいつ確認するかを決めます。推測で数字を埋めるより、情報の確かさを示す方が後の説明に役立ちます。
資料の種類を詳しく確認したい場合は、会計事務所の売却準備と調査対応も参照してください。本稿では、資料の一覧を増やすより、その資料で何を判断するかに焦点を置きます。
会計事務所M&Aの匿名打診で、誰に何を伝えるか
候補先への初期打診では、事務所名や顧問先名を伏せ、地域、規模、業務の特徴などを伝える方法が考えられます。ただし、地域や専門分野の組合せで事務所が推測される場合があります。名前を消しただけで十分とは考えず、情報の粒度を調整します。
同じ地域で対象が少ない事務所なら、所在地を広い範囲で示したり、売上を幅で示したりする工夫が必要です。候補先が検討できる情報量と、特定される可能性のバランスを取ります。初期資料へ、顧問先の社名や詳しい事情を載せる必要があるかは慎重に判断します。
秘密保持契約は大切ですが、それだけであらゆる情報を提供できるわけではありません。税理士の守秘義務と個人情報の取扱いを、それぞれ確認します。国税庁の基本通達では、正当な理由として本人の許諾や法令に基づく義務が挙げられています。開示の判断を、契約書の有無だけに置かないことが重要です。国税庁「税理士法基本通達・第38条関係」
会計事務所M&Aの基本合意で、価格の前提を揃える
基本合意の段階では、提示額だけでなく、その前提条件を整理します。引き継ぐ対象、所長の関与、職員体制、実行予定日、追加調査の範囲が主な項目です。調査で価格の前提と異なる事実が判明したときに、何をどのように再協議するかも確認します。
「調査後に価格を見直せる」という表現だけでは、後で解釈が分かれます。どの収益を前提にしたか、どの費用を織り込んだか、継続が未確認の契約をどう扱ったかを残します。見直しを一切認めないという意味ではありません。変更の理由を説明できる状態にしておくことが目的です。
基本合意のすべての条項が同じ法的性質とは限りません。独占交渉、秘密保持、費用負担などは、本文の価格条件とは別に扱われることがあります。拘束力がある部分とない部分を専門家と確認し、「まだ最終契約ではないから自由に撤回できる」と一括りに考えないようにします。
調査では、問題の発見と解決案を対にする
デューデリジェンスは、譲渡企業の欠点を並べるだけの作業ではありません。候補先が引き継ぐために必要な事実を確認する過程です。未回収債権、契約の不足、対応中の苦情、職員の負担などが見つかったら、事実と影響を整理し、修正できる点と条件調整が必要な点を分けます。
実際には、問題があることよりも、その範囲が不明なことが交渉を難しくする場合があります。例えば、特定の顧問先だけに契約書がないのか、多くの顧問先で同じなのかで対応は変わります。全体に影響するような説明を避けるためにも、件数、金額、対象期間を把握します。
一方、問題を小さく見せるために、資料を抜いたり言い換えたりするのは避けます。後から事実が分かれば、価格だけでなく信頼の問題になります。分からないことは分からないと示し、調べる方法と回答時期を決める方が、協議を前に進めやすくなります。
個人情報保護委員会の通則編では、事業承継に伴う情報提供や、契約前の交渉段階での取扱いを説明しています。交渉段階で個人データを提供する場合は、利用目的や取扱方法、漏えい時と交渉不成立時の措置などを定めた契約が必要です。これとは別に、税理士の守秘義務上の開示可否も確認します。法令上の整理と並行し、閲覧できる人、持ち出せる範囲、保存先、削除や返却の方法を具体化します。個人情報保護委員会「ガイドライン・通則編」
契約日から逆算し、顧問先と職員への説明を準備する
契約書が完成してから説明の内容を考え始めると、現場の準備が追いつかないことがあります。説明の実施時期は、秘密保持、必要な承諾、契約条件との関係を踏まえて決めます。そのうえで、誰へ何を説明し、質問を誰が受けるかを事前に用意します。
顧問先への説明では、事務所の都合だけでなく、今後の連絡先、担当者、料金、提供サービス、申告予定に何が変わるかを中心に伝えます。変わらない点も具体的に示します。「より良いサービスを提供します」だけでは、顧問先が自分の業務への影響を判断できません。
一方、職員への説明では、発表当日の説明文と、その後の個別面談を分けて設計します。大勢の前では質問しにくい内容もあります。所長、候補先の責任者、必要に応じた専門家が役割を分担し、後から質問できる窓口を設けます。質問への回答が人によって変わらないよう、確定事項を共有します。
引継ぎは「所長が残る期間」ではなく、任せられる仕事で区切る
引継ぎ期間を一年と決めても、何を終えれば役割を減らせるのかが曖昧なら、所長の業務は残ります。期間とあわせて、移す仕事と判断権限を定めます。顧問先面談への同席、難しい論点のレビュー、職員の相談対応など、日々の業務単位に分けると確認しやすくなります。
最初は所長が説明し、次に後継担当者が説明して所長が補足する。最後に後継担当者が単独で対応し、例外だけ相談する。このように責任を移す段階を置けば、同じ面談に同席し続けるだけの引継ぎを避けられます。どの段階を終えたかを、本人の感覚だけでなく記録で確認します。
電子申告やソフトの権限も、関与の変化に合わせて見直します。日税連のFAQでは、税理士交代後に旧関与税理士のメールアドレスや委任情報が残る問題等が示されています。税理士本人の認証情報を共用するのではなく、納税者の利用者識別番号等の返却・通知と、暗証番号、登録メールアドレス、転送設定の見直しを、納税者の同意と所定の手続に沿って進めます。日本税理士会連合会「電子証明書FAQ・その他」
完了の目安は、所長が一切質問を受けなくなることだけではありません。通常業務は新体制が担い、例外の相談先と対応範囲が決まっている状態も考えられます。関与を続けたいオーナーにとっても、役割が明確になれば、新しい関係を無理なく続けやすくなります。
会計事務所M&Aを検討するオーナーの判断シート
最初の面談へ持っていくのは、結論より仮説
初回の相談時点で、希望価格や相手像が完全に固まっている必要はありません。むしろ、何が分からないのかを示せる方が有意義な面談になります。事務所の概要と合わせて、「いつまでに、何を決めたいか」を伝えます。
例えば、「来年の確定申告後に所長の稼働を減らしたいが、職員だけではレビューを任せられない」と整理します。すると、価格を聞くだけの面談から、資格者体制と移行可能な時期を検討する面談へ変わります。その条件を実現できる相手がいるか、現状で何を準備すべきかが相談の中心になります。
希望価格も、根拠がまだ弱いなら仮説として共有できます。生活資金として必要な額、事務所に残したい資金、退任後の収入の希望を分けます。それらは価値評価の結果とは異なりますが、取引が自分にとって意味のあるものかを判断する材料になります。
相談前の整理を六つの欄にまとめる
| 項目 | 記入する内容 |
|---|---|
| 検討の理由 | 後継者、所長の働き方、採用、投資など。特に解決したい事情を一つ選ぶ。 |
| 希望する時期 | 検討開始、相手選び、関与縮小の時期を分ける。動かせない期限も記す。 |
| 業務の構成 | 月次顧問、決算、個人申告、相続等の構成。確定値と概算を区別する。 |
| 体制 | 資格者と職員の役割、所長に集中する仕事、近い将来の変化。 |
| 譲れない条件 | 雇用、勤務地、顧問先対応、名称、所長の関与など。理由を添える。 |
| 不安・未確認事項 | 契約、情報開示、資金、家族の意向等。分からないまま明記してよい。 |
面談後は、相手の回答を三つに分けて記録する
面談の印象は、時間が経つと変わります。終わった直後に、確認できた事実、相手の提案、未回答の質問を分けて残します。「職員を大切にすると言っていた」という感想と、「勤務地は契約で一定期間維持する案が出た」という内容では、次に必要な確認が違います。
複数候補を比べる場合は、同じ質問への回答を並べます。ただし、単純な点数だけで結論を出さない方がよい場面もあります。一つの必須条件を満たさない相手が、その他の点数で上回っても、希望は実現しません。総合点と、満たす必要のある条件を分けて判断します。
当サイトでは、候補先が提示した強みを、実際の作業へ置き換えて確認することを勧めます。「教育が充実している」なら、対象職員がどの研修をいつ受けるか。「本部が支援する」なら、誰が質問に答えるか。抽象的な説明を、担当者と実施予定が分かる回答へ具体化すると、比較しやすくなります。
進めないと決めた場合にも、準備の成果を残す
候補先と話した結果、当面は独立して運営する判断になることもあります。それ自体が失敗とは限りません。自分の事務所が評価される点と、相手が不安に感じる点が分かれば、その後の経営に使えます。無理に成約へ結びつける必要はありません。
ただし、見送った理由は残しておきます。価格が合わなかったのか、所長の関与条件が合わなかったのか、資格者体制が足りなかったのか。それによって再検討のきっかけが変わります。翌年の収益が改善したとき、内部の後継者が育ったときなど、再確認する条件を決めます。
また、検討を終える場合には、開示資料の取扱いも確認します。返却・削除、利用停止、残る守秘義務を整理します。その後の営業連絡をどうするかも、支援者と認識を揃えます。交渉を見送る場面も、事務所の情報を守る一連の手続の中に含まれます。
会計事務所M&Aでオーナーからよくある疑問
小規模な事務所も会計事務所M&Aの対象になりますか
会計事務所M&Aでは、小規模であることだけで可能性を否定する必要はありません。地域、顧問先の特徴、収益、資格者と職員の体制、引継ぎに使える時間を合わせて検討します。ただし、規模にかかわらず必ず候補先が見つかるわけではありません。所長の業務を誰が引き受けるかが重要な論点になります。
赤字でも売却を検討できますか
赤字の理由と、承継後も残る費用を確かめたうえで検討します。一時的な費用と、継続する採算の問題では評価が異なります。候補先との組合せで改善できる可能性があっても、未確定の効果を前提に高い対価を断定することはできません。改善策と負担する人・費用を具体化します。
会計事務所の評価倍率は何倍ですか
本稿では、会計事務所全体へ一律に適用できる倍率を提示していません。売上倍率なのか、利益やEBITDAの倍率なのかで意味が違います。取引価格、対象範囲、利益の定義、時点が揃った比較資料を確認し、所長交代後の収益と条件へ調整する必要があります。本文の倍率表は、その判断を説明する仮定の感応度です。
売却しても所長として働き続けられますか
継続関与を条件として相談することは可能です。ただし、肩書、権限、勤務日数、報酬、担当業務を具体的に協議します。譲渡代金と、譲渡後の業務への報酬は分けて理解します。一定期間後に関与を減らしたい場合は、その時期だけでなく、業務移行の完了条件も決めておきます。
顧問先は自動的に新しい事務所へ引き継がれますか
一律に自動承継されるとは考えません。契約主体、契約条項、取引の方法、必要な同意等を確認します。顧問先が継続を判断できるよう、担当者やサービスの変更を説明する準備も必要です。契約上の手続と、実際に信頼を引き継ぐ働きかけの両方を進めます。
職員に知らせずに検討を始められますか
初期の選択肢整理や匿名相談は、情報を限定して進める方法があります。ただし、最終段階まで知らせなければよいというものではありません。職員への説明・協議・必要な承諾と、秘密保持を両立できる日程を組みます。所長だけでは確認できない業務がある場合も、誰へどの範囲を相談するかを検討します。
税理士法人と記帳代行会社を一緒に譲渡できますか
一体として協議したい場合でも、各主体の制度と契約を分けて確認します。税務の受任、記帳業務、職員の雇用、設備の所有がどこにあるかを整理します。株式会社の譲渡だけで税理士業務を承継できるとは限りません。対象の組合せと実行手続を専門家と確認します。
最初の相談で顧問先名簿を送る必要はありますか
初期の概要整理では、通常、実名入りの詳細名簿から始める必要はありません。売上の構成、顧問先数の概数、業種や地域の傾向等を先に整理できます。追加情報が必要になった時点で、目的、開示先、守秘義務、個人情報の取扱いを確認し、適切な方法で共有します。
相談から譲渡まで、どの程度の期間を見ればよいですか
候補先の有無、資料の状態、契約や資格者の確認、職員と顧問先への説明によって変わります。一律の最短期間を基準に予定を組むのは避けます。まず動かせない期限を示し、その期限までに何を完了できるかを検討します。契約の実行時期と、所長が関与を減らせる時期も分けて考えます。
価格だけを知りたい段階でも相談できますか
売却を決める前の相談も可能です。ただし、意味のある価格検討には、収益、体制、所長の役割、譲渡対象の概要が必要です。資料が少ない段階では、価格を一点で断定せず、何を確認すれば評価の幅が絞れるかを整理します。その結果を見て、検討を続けるか決めることができます。
会計事務所M&Aの相談を、事務所の将来を整理する時間に
会計事務所M&Aでは、所長が積み重ねた信用を、次の体制で再現できる形にすることが大切です。業界動向は背景を知る手掛かり、公表事例は選択肢を考える手掛かり、価値評価は条件を協議する手掛かりになります。どれか一つだけで、譲渡の可否が決まるわけではありません。
まずは、事務所で守りたいこと、所長自身が変えたい働き方、現時点で分からないことを整理してください。会計事務所M&A総合センターでは、売却を決める前から、譲渡条件や引継ぎについてご相談いただけます。詳細な顧問先資料を送る前に、概要と相談したい点をお知らせください。
価値評価を詳しく確認したい方は価格と条件交渉の考え方へ、職員と顧問先の引継ぎを詳しく確認したい方は顧問先と職員を守る事業承継へお進みください。相談窓口の運営情報は運営会社でご確認いただけます。
参考文献・公表情報
制度・公開資料の確認日:2026年9月20日。公表事例は各当事者の発表を基に整理しています。記事内の評価モデル、確認項目と考察は、当サイトによる説明です。
- 国税庁:税理士制度のQ&A・7 税理士法人
- 国税庁:税理士法基本通達・第38条関係
- 厚生労働省:事業譲渡等指針の一部改正
- 個人情報保護委員会:個人情報保護法ガイドライン(通則編)
- 日本税理士会連合会:電子証明書FAQ 10章 その他
- 日本税理士会連合会:税理士登録者数
- 日本税理士会連合会:学生向けパンフレット『税理士になろう』(令和8年6月作成)
- 日本税理士会連合会:第7回税理士実態調査報告書 公表案内
- 国税庁:令和6事務年度 法人税等の申告(課税)事績の概要
- みそら税理士法人:ビジネスサポート林総合事務所との経営統合に関するお知らせ
- 税理士法人テルス側の公式サイト:経営統合のお知らせ
- 税理士法人ゆびすい:税理士法人サクシーズとの経営統合のお知らせ
- 辻・本郷税理士法人:経営統合のお知らせ
- 中小企業庁・経済産業省:中小M&Aガイドライン(第3版)
- M&A支援機関登録制度:株式価値の簡易計算
- 中小企業庁:中小M&A市場に関する検討会資料・株式価値の簡易計算ツールの説明